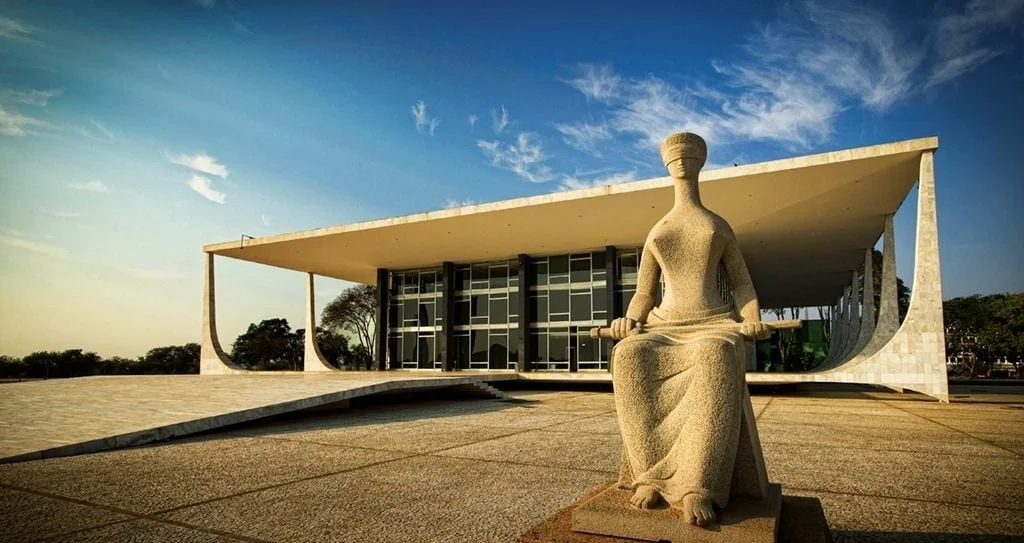
O Supremo Tribunal Federal pautou recentemente um tema de enorme relevância para trabalhadores e aposentados: o Tema 1437, que discute a possibilidade de incorporação dos valores de auxílio-alimentação (ou auxílio-refeição) ao salário de contribuição e, consequentemente, ao cálculo da aposentadoria.
O julgamento, relatado pelo ministro Nunes Marques no ARE 1.554.766, reconheceu a existência de questão constitucional e a repercussão geral da matéria, o que significa que a decisão do STF fixará uma orientação de aplicação obrigatória a todos os casos semelhantes no país.
O contexto da discussão
Por décadas, empregadores e entes públicos adotaram critérios distintos para definir se o auxílio-alimentação integraria a remuneração do trabalhador. Em muitos casos, o valor era pago mensalmente, com caráter permanente e habitual, mas classificado como verba “indenizatória”, de modo a afastar sua incidência na contribuição previdenciária.
Com isso, mesmo quem contribuiu ao longo de toda a vida laboral recebendo o auxílio-refeição como parte essencial da renda viu esse valor ser excluído do cálculo de sua aposentadoria, resultando em benefícios inferiores à realidade de seus ganhos efetivos.
O Tema 1437 busca corrigir essa distorção, levando ao STF o debate sobre a inclusão dos valores de auxílio-alimentação pagos antes da Lei 13.416/2017 na base de cálculo previdenciária — e, por consequência, a revisão dos benefícios concedidos com exclusão dessas verbas.
O reconhecimento de repercussão geral e o avanço do debate
Em decisão paradigmática, o ministro André Mendonça observou que não há necessidade de exame de matéria fática para resolver a controvérsia. O debate é eminentemente constitucional, pois envolve a interpretação dos arts. 195, § 5º, e 201 da Constituição Federal, que tratam da forma de financiamento da seguridade social e da composição do salário de contribuição.
O voto reconheceu que a controvérsia alcança milhares de trabalhadores e aposentados, e afirmou que o STF deve determinar se o benefício previdenciário pode ser majorado ou revisado independentemente do efetivo recolhimento da contribuição previdenciária sobre o auxílio-alimentação.
Em outras palavras: mesmo que o empregador não tenha recolhido contribuição sobre essa verba no passado, o segurado não pode ser penalizado, pois o direito à aposentadoria é pessoal e constitucionalmente protegido. E mais, tal obrigação em cobrar o empregador é do INSS, não cabendo ao empregado sofrer as consequências.
A vinculação com o Tema 1415 e a natureza remuneratória do auxílio-alimentação
O Tema 1437 se conecta diretamente ao Tema 1415, em que o STF já havia reconhecido a existência de questão constitucional sobre a incidência de contribuição previdenciária sobre vale-transporte e auxílio-alimentação pagos em dinheiro.
O raciocínio central é o mesmo: se a verba representa rendimentos do trabalho, como previsto no art. 195, I, “a”, da Constituição, ela integra o salário de contribuição. O caráter remuneratório é evidente quando o benefício é pago habitualmente, de forma uniforme a todos os empregados, e sem exigir comprovação de despesa específica com alimentação.
Ao reconhecer essa natureza, o STF abre caminho para que tais valores também reflitam no cálculo da aposentadoria e na revisão de benefícios já concedidos, pois correspondem àquilo que o trabalhador efetivamente recebia como parte de sua renda mensal.
Justiça contributiva e proteção do segurado
O ponto mais relevante da decisão é a afirmação da autonomia do direito previdenciário do segurado. O Supremo foi claro ao determinar que a revisão ou majoração do benefício pode ocorrer independentemente do recolhimento da contribuição.
Esse entendimento rompe com a lógica punitiva que, por anos, recaiu sobre o trabalhador: ele não pode ser prejudicado pela eventual omissão do empregador em recolher contribuições sobre parcelas que efetivamente integravam sua remuneração.
Trata-se de aplicar o princípio da solidariedade e da equidade no custeio, de modo que o sistema previdenciário reconheça a realidade da prestação laboral e não apenas a formalidade contábil das folhas de pagamento.
Os impactos práticos do Tema 1437
A fixação da tese no Tema 1437 terá reflexos profundos. Para o sistema previdenciário, a medida reforça a segurança jurídica e a isonomia entre trabalhadores que exerceram funções semelhantes, mas tiveram tratamento desigual em razão da natureza atribuída ao auxílio.
Já para os empregadores, o julgamento exigirá atenção redobrada: ao reconhecer a natureza remuneratória da verba, o STF também pavimenta o caminho para a cobrança retroativa de contribuições sobre o período não prescrito, além de eventuais reflexos trabalhistas.
Conclusão: um passo em direção à justiça previdenciária
A decisão no Tema 1437 representa um marco no esforço de alinhar o direito previdenciário à realidade social e econômica do trabalho. O auxílio-alimentação, sobretudo quando pago de forma habitual e permanente, não é mera indenização, mas parte integrante da remuneração do trabalhador.
Ao permitir que esses valores sejam incorporados ao salário de contribuição e ao cálculo da aposentadoria, o STF reafirma o princípio da dignidade da pessoa humana e o caráter protetivo da Previdência Social.
Mais do que uma questão contábil, trata-se de um reconhecimento de justiça contributiva: o trabalhador deve ter refletido em seu benefício o total de sua retribuição pelo labor prestado.
O Supremo, ao se posicionar de forma coerente com os fundamentos constitucionais, reforça a credibilidade do sistema previdenciário e restabelece o equilíbrio entre quem contribuiu e quem efetivamente sustentou, com seu trabalho e seus tributos, a estrutura da seguridade social brasileira.
Conheça as ferramentas do IEPREV PRO
Conheça o IEPREV PRO e explore as ferramentas de cálculo, gestão de clientes e petições com IA.
Conhecer o IEPREV PRO
Dr. João Badari
Diretor de Atuação Judicial do IEPREV