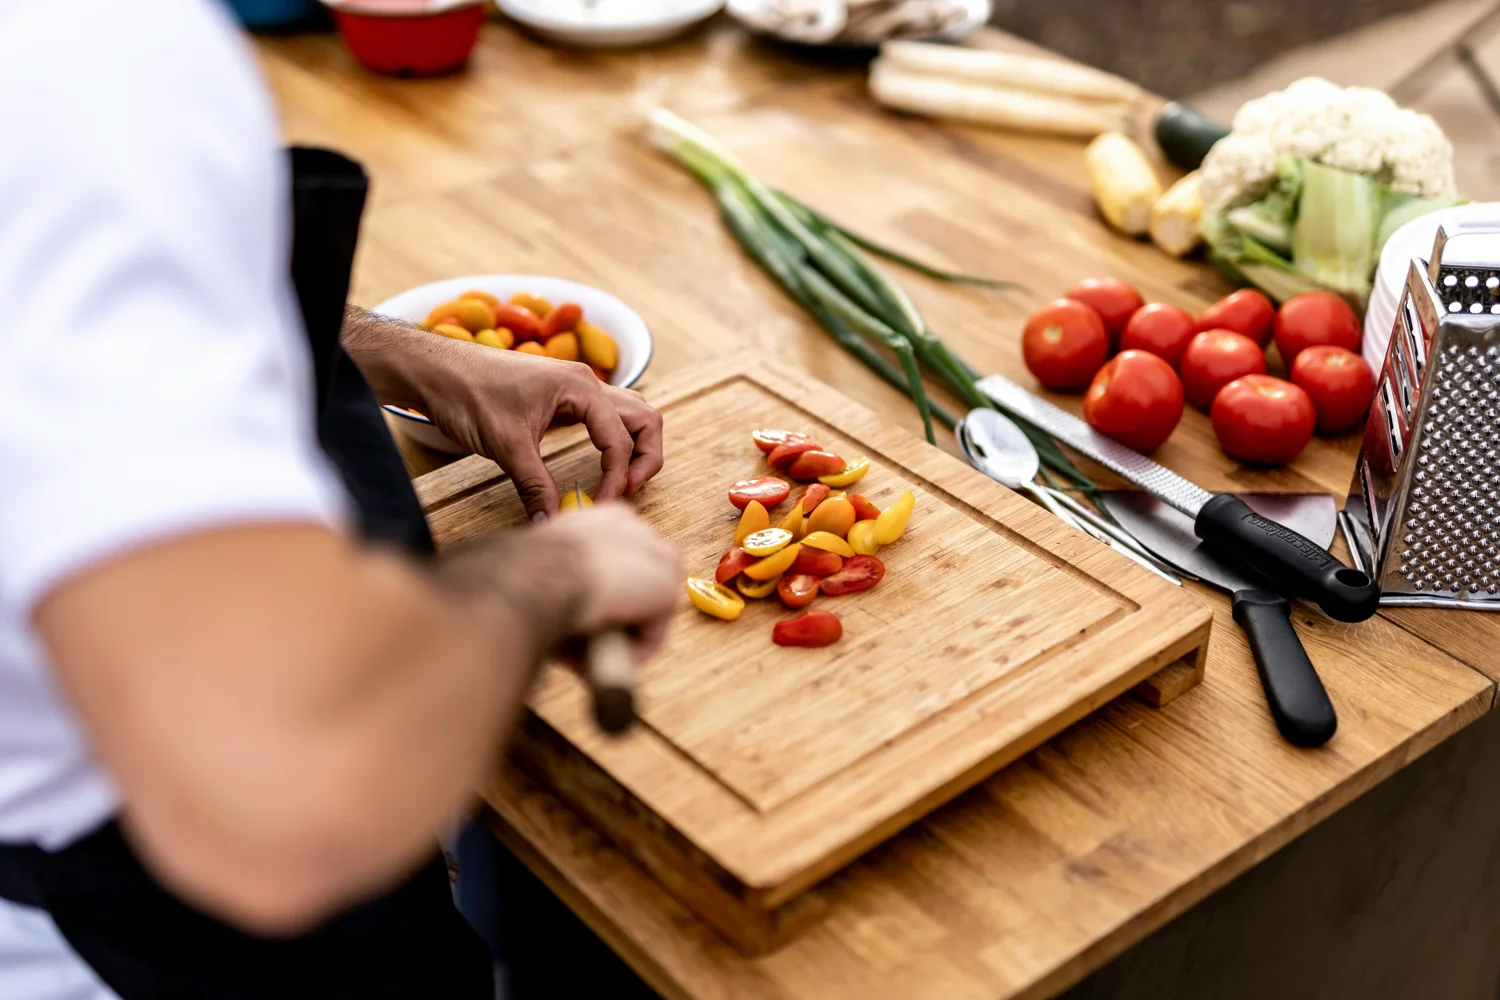
É importante esclarecer que trabalhar em propriedade rural não significa, automaticamente, ser considerado trabalhador rural para fins previdenciários. Isso ocorre com diversas funções como serviços gerais, caseiro, cozinheira etc. Por isso, é comum que o INSS enquadre o vínculo de cozinheira como atividade urbana, mesmo quando a carteira está assinada em propriedade rural.
O ponto central não é “onde” a pessoa trabalha, mas “o que” efetivamente ela faz em suas atividades diárias. No Direito Previdenciário, o critério determinante é a natureza das atividades desempenhadas, e não o
ramo de atividade do empregador.
Hoje, vamos abordar a questão específica da cozinheira.
POR QUE A FUNÇÃO DE COZINHEIRA GERALMENTE É ENQUADRADA COMO URBANA?
A orientação administrativa do INSS, bem como a jurisprudência dominante, classifica a função de cozinheira como atividade urbana, ainda que exercida em ambiente rural. Tal entendimento fundamenta-se nas
seguintes razões:
- As atribuições geralmente restringem-se ao preparo de refeições em
ambiente interno; - Não há, necessariamente, envolvimento direto em atividades rurais
típicas, tais como agricultura, pecuária ou manejo de culturas; - De acordo com o art. 48, §1º, da Lei 8.213/91, exige-se o exercício de
atividade rural caracterizada, efetivamente vinculada à lida no campo.
O artigo 48, §1º, da Lei 8.213/91 estabelece que o benefício é devido
ao trabalhador rural que comprovar o efetivo exercício de atividade
rural, reforçando a necessidade de vínculo direto com a lida no campo.
Dessa forma, não é suficiente que o local de trabalho seja rural; as funções desempenhadas devem possuir natureza tipicamente rural. Contudo, há decisões que reconhecem a natureza rural da função de cozinheira quando comprovado o envolvimento direto em atividades agrícolas, o que demonstra certa controvérsia na aplicação do entendimento predominante.
EXCEÇÃO: QUANDO A FUNÇÃO EXTRAPOLA O PREPARO DE REFEIÇÕES
É possível reconhecer o trabalho da cozinheira como rural quando houver prova robusta de que as atividades iam além do preparo de alimentos e envolviam tarefas diretamente ligadas à produção rural, como auxílio no abate de animais, cultivo de horta, capina, ordenha ou outras rotinas do campo.
A Instrução Normativa nº 128/2022 do INSS, em seu art. 6º, estabelece que a caracterização do trabalho como rural ou urbano depende da natureza das atividades efetivamente exercidas. O inciso I do parágrafo único do mesmo artigo exemplifica que a função de cozinheiro(a), mesmo em propriedade rural, é considerada urbana, salvo se comprovado que as atribuições extrapolavam o preparo de refeições e se inseriam na dinâmica rural típica.
O art. 2º da Lei 5.889/73 define empregado rural como aquele que presta serviços de natureza não eventual a empregador rural, sob dependência deste e mediante salário, desde que as atividades estejam ligadas à exploração agropecuária.
PROVA: O QUE DEVE SER DEMONSTRADO
Como o critério é a função efetivamente exercida, a prova deve ser detalhada e coerente:
- Descrição minuciosa das atividades: o que era feito, onde, como era a
rotina, se havia tarefas além da cozinha, frequência e períodos. - Documentos que detalhem as atribuições: fichas de registro,
descrições de cargo, ordens de serviço, declarações, registros internos. - Prova testemunhal qualificada: depoimentos que descrevam as tarefas
concretas, a dinâmica do trabalho e as condições de prestação. - Coerência temporal: especialmente para aposentadoria rural com
redução etária, a prova deve demonstrar o labor rural no período
exigido.
Previdenciário, não é onde você está, é o que você faz.
Currículo: Raquel Castro Vicentini é advogada formada pela PUCRS, especialista em Direito do Trabalho e Previdenciário pela UniRitter e Mestra em Direito da Empresa e dos Negócios (UNISINOS), com ênfase em Direitos Sociais.
Atua exclusivamente nas áreas previdenciária e trabalhista, é professora,
mentora de advogados e Diretora de Atuação Judicial do IEPREV.
Conheça as ferramentas do IEPREV PRO
Conheça o IEPREV PRO e explore as ferramentas de cálculo, gestão de clientes e petições com IA.
Conhecer o IEPREV PRO
Dra. Raquel Barbosa de Castro Vicentini
Integrante Amicus Curiae